炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
(来源:中邮证券研究所)
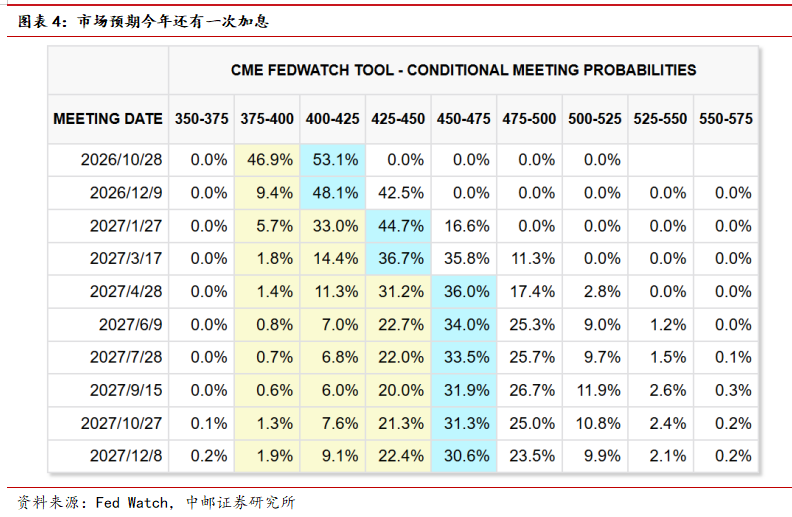
上周美联储一致同意加息25个基点,将联邦基金目标利率提高至3.75%-4.00%。最新经济预测将今年实际GDP增速中值由2.2%上调至2.3%,失业率预测由4.3%下调至4.1%,核心PCE通胀预测由3.3%上调至3.4%;利率预测中值指向年内再加息一次,并在明年维持利率不变。整体来看,美联储对经济增长和就业的判断相比之前更为乐观,对通胀风险的容忍度下降,政策重心转向推动通胀“更及时地”回归2%的目标。
沃什在会后将此次行动表述为撤回“一部分宽松”,并指出整体金融条件仍很难被描述为具有限制性。他表示,近期一系列数据表明美国经济较此前有所增强,劳动力市场基本处于充分就业状态,而近期通胀数据尚未显示基础通胀趋势得到实质改善,因此本次加息是合适的决定。不过,沃什仍延续减少前瞻指引的政策风格,没有为下一次会议预设行动,强调后续政策将取决于经济数据。
基于本次会议,我们将政策判断调整为年内仍可能再加息一次,但明年能源供应影响消退后,可能迎来降息。市场表现方面,上周标普500指数基本持平,说明加息并未立即终结由增长和人工智能投资支撑的股市行情,但利率维持高位更久,可能使市场更加青睐能够兑现盈利和现金流的企业。
一
海外宏观事件与数据跟踪
上周美联储如期加息,政策立场进一步转鹰。美联储以12票赞成、0票反对的结果,将联邦基金利率目标区间上调25个基点至3.75%-4.00%。政策声明指出,美国经济活动保持稳健增长,国内支出具有韧性,通胀仍然偏高,本次加息将有助于推动通胀“更及时地”回归2%的目标。最新点阵图显示,2026-2029年末联邦基金利率预测中值分别为4.1%、4.1%、3.9%和3.6%,较6月预测整体上移,意味着多数官员预计年内仍将再加息一次,2027年维持利率不变。决议公布后一度推动10年期美债收益率升至5%以上,美股则表现出较强韧性,标普500指数全周基本持平,纳斯达克指数仍录得上涨。尽管政策预期转鹰,人工智能相关板块的表现仍对市场形成一定支撑。
上周中东冲突进一步影响沙特原油出口。受霍尔木兹海峡通航持续受阻影响,沙特此前更多依靠东西输油管道将原油输送至红海沿岸的延布港出口,但该管道遭袭后运行受限,延布港原油装船一度暂停,部分原定9月发往欧洲的船货也被取消。为缓解红海出口受阻带来的影响,沙特增加了拉斯坦努拉等港口的原油装运,油轮经霍尔木兹海峡驶出后,再在阿曼苏哈尔附近进行船对船转运。此外,在联合国会议的背景下,市场预期美伊外交谈判本周能够取得进展,原油价格小幅回落。后续需重点关注沙特东西输油管道修复进度、霍尔木兹海峡通航情况以及美伊谈判进展。
日本央行转向更鹰派的立场,将政策利率由1.00%上调至1.25%,达到31年来最高水平,决议以7票赞成、2票反对获得通过。英格兰银行则以6票赞成、3票反对维持政策利率在3.75%,三名委员主张加息25个基点至4%。能源供应冲击正在推动全球政策预期偏向紧缩,短期内可能继续抬升全球利率中枢并加大风险资产波动。
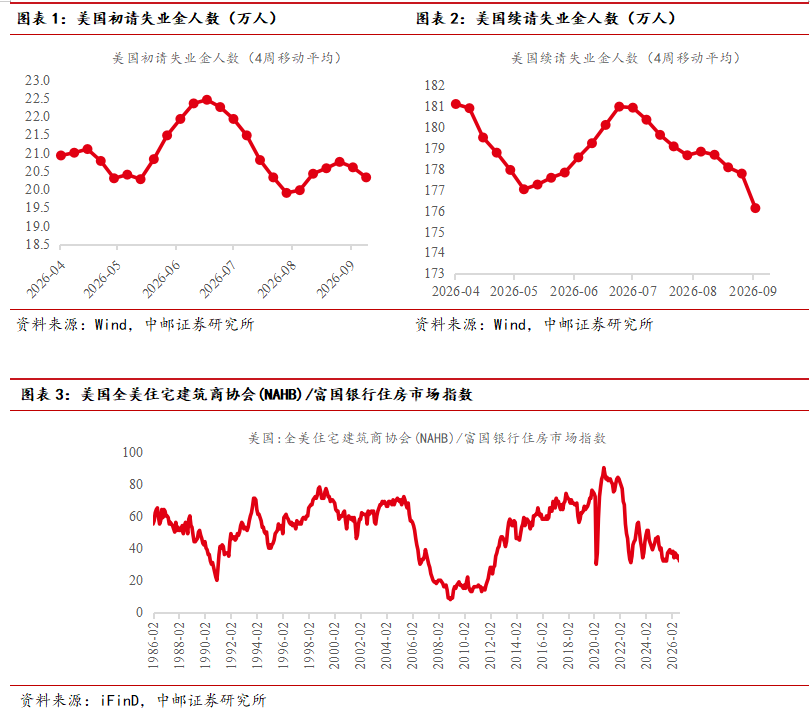
经济数据方面,美国消费保持韧性,工业生产表现相对偏弱。8月美国零售销售额环比增长1.2%,大幅好于0.8%的预期。相比之下,8月工业产出环比持平,制造业产出下降0.3%。数据显示美国经济总体需求尚未明显转弱,美联储需在通胀风险与经济结构分化之间保持平衡。
二
美联储观点跟踪
1. 美联储主席沃什:
上周美联储一致同意加息25个基点,将联邦基金目标利率提高至3.75%-4.00%。最新经济预测将今年实际GDP增速中值由2.2%上调至2.3%,失业率预测由4.3%下调至4.1%,核心PCE通胀预测由3.3%上调至3.4%。利率预测中值指向年内再加息一次,并在明年维持利率不变。整体来看,美联储对经济增长和就业的判断相比之前更为乐观,对通胀风险的容忍度下降,政策重心转向推动通胀“更及时地”回归2%的目标。
沃什在会后将此次行动表述为撤回“一部分宽松”,并指出整体金融条件仍很难被描述为具有限制性。他表示,近期一系列数据表明美国经济较此前有所增强,劳动力市场基本处于充分就业状态,而近期通胀数据尚未显示基础通胀趋势得到实质改善,因此本次加息是合适的决定。不过,沃什仍延续减少前瞻指引的政策风格,没有为下一次会议预设行动,强调后续政策将取决于经济数据。
基于本次会议,我们将政策判断调整为年内仍可能再加息一次,但明年能源供应影响消退后,可能迎来降息。市场表现方面,上周标普500指数基本持平,说明加息并未立即终结由增长和人工智能投资支撑的股市行情,但利率维持高位更久,可能使市场更加青睐能够兑现盈利和现金流的企业。
2. 美联储副主席鲍曼:
鲍曼于9月18日发表两场公开讲话,内容集中于银行监管,分别讨论了大型银行压力测试框架改革,以及硅谷银行倒闭事件独立审查的初步结论。她主张提高压力测试的透明度、可重复性和法律稳健性,并强调银行监管部门应更早识别重大风险,及时采取行动。
风险提示
若中东冲突持续推升能源价格,并进一步传导至核心通胀,美联储维持高利率的时间可能长于预期,美股估值可能承压。
报告信息
证券研究报告《中邮证券-海外宏观周报:美联储加息落地,年内或再收紧》
对外发布时间 :2026年9月22日
报告发布机构:中邮证券有限责任公司
分析师:李起 SAC编号:S1340524110001
分析师:高晓洁 SAC编号:S1340526020001
 ]article_adlist-->
 | 研究所
]article_adlist-->
法律声明:
本订阅号(微信号:zyzqyj)为中邮证券有限责任公司(下称“中邮证券”)研究所依法设立、独立运营的官方订阅号。《证券期货投资者适当性管理办法》于2017年7月1日起正式实施,本订阅号内容仅供中邮证券研究所签约客户使用,若您非签约客户,为控制投资风险,请取消接收、订阅或使用本订阅号中的任何信息。本公司不会因接收人收到、阅读或关注本课件中的内容而视其为签约客户。
本订阅号并非中邮证券研究报告的发布平台,所载内容均摘编自中邮证券研究所已正式发布的研究报告或对报告进行的跟踪与解读。订阅人若使用本订阅号所载内容,有可能会因缺乏对完整报告的了解而对报告的摘编产生歧义,提请订阅人参阅中邮证券当日已发布的完整证券研究报告,并以报告发布当日的完整内容为准。
中邮证券对本订阅号所载内容的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。本订阅号所载内容仅代表来源研究报告发布当日的判断,相关的分析意见及推测可能会根据中邮证券研究所后续发布的研究报告在不发出通知的情形下作出更改。中邮证券的销售人员、交易人员以及其他业务部门或附属机构可能独立做出与本订阅号所载意见或建议不一致的市场评论或投资决策。
]article_adlist-->本订阅号所载内容所指的证券或金融工具的价格、价值及收入可涨可跌,以往的表现不应作为日后表现的显示及担保。本订阅号所载内容并非投资决策服务,仅供订阅人参考之用,不是也不应被视为出售、购买或认购证券或其它金融工具的要约或要约邀请。订阅人不应单纯依靠本订阅号所载内容而取代自身的独立判断,应根据自身能力自主审慎决策,并自行承担投资风险。本订阅号所载内容不表明其对产品或者服务的风险和收益做出实质性判断或者保证,中邮证券不对使用本订阅号所载内容产生的任何直接或间接损失或与此有关的其他损失承担任何责任。
本资料所载的证券市场研究信息通常基于特定的假设条件,提供中长期的价值判断,或者依据“相对指数表现”给出投资建议,并不涉及对具体证券或金融工具在具体价位、具体时点、具体市场表现的判断,因此不能够等同于带有针对性的、指导具体投资的操作意见。普通投资者若使用本订阅号所载内容,有可能因缺乏解读服务而对报告中的关键假设、评级、目标价等内容产生理解上的歧义,进而造成投资损失。提请普通投资者寻求专业投资顾问的指导及相关的后续解读服务,若因不当使用相关信息而造成任何直接或间接损失,中邮证券对此不承担任何形式的责任。本订阅号所载内容仅为中邮证券所有。未经中邮证券事先书面授权,任何机构或个人不得以任何方式转发、转载、翻版、复制、刊登、发表、修改、仿制或引用本订阅号所载内容。如因侵权行为给中邮证券造成任何直接或间接的损失,中邮证券保留追究相关法律责任的权利。
订阅人若有任何疑问,或欲获得完整报告内容,请联系中邮证券研究所机构销售。
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
道正网配资提示:文章来自网络,不代表本站观点。